CDR Brief Sayı 7: Karbon Giderim Projeleri Nasıl Finanse Edilir?
Hibelerden inovasyon ödüllerine, ön alım ve offtake anlaşmalarından kamu alımlarına: on finansman aracı ve projenin olgunluk seviyesiyle eşleşmesi.
Karbondioksit giderimi, iyi bir teknolojiden fazlasına ihtiyaç duyar. Doğru zamanda, doğru finansman yapısına gereklidir. Bir proje bilimsel bir fikir olarak başlayabilir, pilot test aşamasına geçebilir, ilk ticari düzeye ulaşabilir ve ancak daha sonra tekrarlanabilir bir altyapıya dönüşebilir. Her aşama farklı riskler taşır: teknoloji riski, teslimat riski, MRV riski, sertifikasyon riski, alıcı riski ve bazı durumlarda ülke riski.
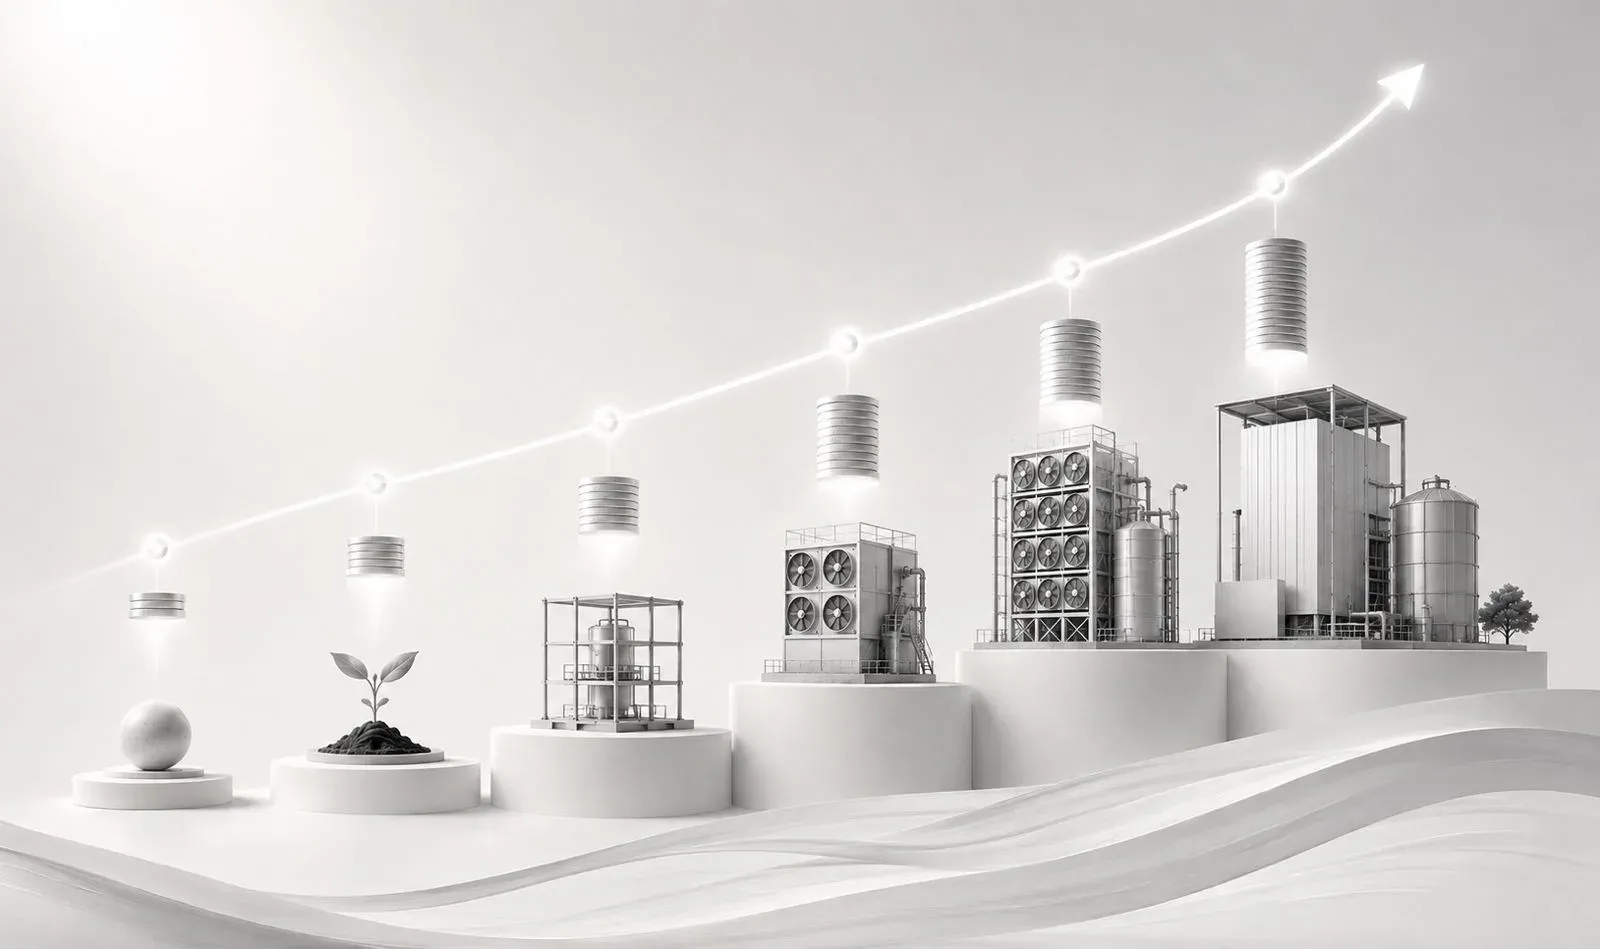
Bu nedenle CDR finansmanını, sermaye katmanlarının birbirini takip ettiği bir yapı olarak düşünmek doğru olur. Erken aşama finansman, fikirlerin kendini kanıtlamasına yardımcı olur. Alıcı taahhütleri, projelerin talep gösterebilmesini sağlar. Kamu desteği ve risk transferi, ilk tesislerin finanse edilebilir hale gelmesine yardımcı olur. Zaman içinde doğrulanmış kredi gelirleri modelin daha güçlü bir parçası olabilir, ancak birçok proje spot krediler piyasaya çıkmadan çok önce finansmana ihtiyaç duyar.
Mevcut finansman yolları, projenin olgunluk seviyesine ve teknolojik hazırlık düzeyine göre de değişir. Laboratuvar aşamasındaki bir okyanus alkalinite projesi, pilot aşamadaki bir hızlandırılmış enhanced rock weathering projesi, modüler bir biyoçar geliştiricisi ve büyük ölçekli bir direct-air-capture merkezi aynı sermaye yapısına dayanamaz. Farklı proje tipleri, kamu desteği, özel sermaye, alıcı talebi ve risk yönetiminin farklı birleşimlerine ihtiyaç duyar.
1. Hibeler ve kamu destekli finansman
Kamu finansmanı, sermaye yoğun CDR projelerinde çoğu zaman ilk büyük destek katmanını oluşturur. Özel sermayenin hâlâ çok fazla belirsizlik gördüğü aşamalarda pilot tesisleri, ortak altyapıyı ve erken ticari uygulamaları destekleyebilir.
Ağustos 2023’te ABD Enerji Bakanlığı, Teksas ve Louisiana’da iki ticari ölçekli direct-air-capture hub’ı için 1,2 milyar dolara kadar destek açıklamıştı. Amaç, büyük ölçekli DAC uygulamalarını ve kalıcı CO2 depolamayı desteklemekti. Eylül 2024’te ise Reuters, 1PointFive’ın South Texas DAC Hub için ABD Enerji Bakanlığı’ndan 500 milyon dolara kadar fon sağladığını bildirdi.
2. İnovasyon ödülleri ve Ar-Ge finansmanı
İnovasyon ödülleri ve Ar-Ge finansmanı, erken aşamadaki ekiplerin fikirlerini test etmesine, performansı iyileştirmesine ve ticari olgunluğa ulaşmadan önce görünürlük kazanmasına yardımcı olur. Teknik belirsizliğin yüksek olduğu ve piyasanın çözümü doğru fiyatlamak için henüz çok genç olduğu durumlarda faydalıdır.
Bunun en bilinen örneklerinden biri, Elon Musk ve Musk Foundation tarafından finanse edilen 100 milyon dolarlık XPRIZE Carbon Removal yarışmasıdır. Yarışma, anlamlı ölçekte CO2 giderip dayanıklı biçimde depolayabilecek çözümleri belirlemek amacıyla 2021’de başlatıldı.
3. Girişim ve büyüme sermayesi
Teknoloji yoğun CDR şirketleri, proje gelirleri öngörülebilir hale gelmeden önce çoğu zaman yatırım finansmanına dayanır. Girişim sermayesi ve büyüme sermayesi; ekiplerin kurulmasını, donanım geliştirmeyi, saha geliştirmeyi, mühendislik çalışmalarını ve ilk uygulama aşamasını finanse edebilir.
Climeworks bu alandaki en net örneklerden biridir. Nisan 2022’de İsviçre merkezli direct-air-capture şirketi, Partners Group ve GIC liderliğindeki yatırım turunda 650 milyon dolar yatırım aldı. Bu, o dönemde karbon giderimi sektöründeki en büyük sermaye artırımlarından biriydi. Bu tür özel yatırımlar, özellikle maliyetlerin düşmesi için önce teknolojinin ölçeklenmesi gereken yöntemlerde büyük önem taşır.
4. Ön alım anlaşmaları
Ön alım anlaşmaları, tedarikçinin büyük ölçekli teslimata hazır olmasından önce gelecekteki giderimlerin erken satın alınmasıdır. Bu anlaşmalar geliştiricilere erken gelir sağlar, talebi doğrulamaya yardımcı olur ve pilot faaliyetlerden doğrulanmış kredi ihracına geçmek için gereken çalışmaları destekleyebilir.
Kasım 2023’te American Airlines’ın, biyokütle karbon giderimi ve depolaması şirketi Graphyte’tan 10.000 ton kalıcı karbon giderimi satın almak üzere anlaşma imzalaması buna iyi bir örnektir. Graphyte’ın yaklaşımı, tarımsal ve odunsu artıkların yoğun karbon bloklarına dönüştürülmesini ve bu blokların uzun vadeli depolama için yer altına yerleştirilmesini içerir. Bu tür erken alımlar, genç bir tedarikçinin büyük miktarda doğrulanmış spot kredi arzı oluşmadan önce talep gösterebilmesine yardımcı olur.
5. Offtake anlaşmaları
Offtake anlaşmaları, gelecekte teslim edilecek karbon giderimleri için yapılan ileriye dönük satın alma sözleşmeleridir. Proje en erken aşamayı geçtikten sonra, ancak sermaye toplamak, altyapı kurmak ve operasyonları ölçeklemek için hâlâ talep kesinliğine ihtiyaç duyduğunda özellikle önemlidir. Spot kredi satışlarıyla karşılaştırıldığında, offtake anlaşmaları geliştiricilere krediler teslim edilmeden önce gelecekteki gelirler hakkında daha net bir görünüm sağlar.
Haziran 2024’te Swiss Re, Carbonfuture’dan yedi yıl boyunca en az 70.000 ton biyoçar karbon giderim kredisi satın almayı kabul etti. Bu krediler, Exomad Green’in Bolivya, Riberalta’daki biyoçar projesinden sağlanacak. OPIS, anlaşmanın hem ölçeği hem de süresi açısından dikkat çekici olduğunu ve Exomad Green’in uzun vadeli gelir görünürlüğü sayesinde operasyonlarını büyütmesine yardımcı olabileceğini aktardı. Bu örnek, offtake anlaşmalarının büyük spot hacimler oluşmadan önce gelecekteki kredi teslimatını daha net bir finansman sinyaline dönüştürerek CDR tedarikçilerini nasıl destekleyebileceğini gösteriyor.
6. İleri piyasa taahhütleri(Advance Market Commitments)
İleri piyasa taahhüdü, alıcı talebini bir araya getirir ve tedarikçilere daha büyük bir piyasa sinyali gönderir. Bu yapı bir zamanlama sorununu çözmeye yardımcı olur: tedarikçiler yatırım yapabilmek için güvene ihtiyaç duyar, alıcılar ise arzın gerçekten oluşacağına güvenmek ister.
Frontier, CDR alanındaki en bilinen örnektir. Üyeleri, 2030’a kadar 1 milyar dolardan fazla kalıcı CDR satın alma taahhüdünde bulunmuştur. Daha erken aşamadaki şirketler için ön alımlar, daha olgun tedarikçiler için ise daha büyük offtake anlaşmaları kullanılır. Bu yapı, tekil projeleri desteklerken aynı zamanda piyasanın kendisinin inşa edilmesine de yardımcı olur.
7. Ticari borç, sigorta ve risk transferi
Ticari borç CDR için hâlâ zordur çünkü birçok projenin teslimat takvimi belirsizdir ve sınırlı işletme geçmişi vardır. Risk transferi araçları, borç verenin teslimat başarısızlığına maruz kalma riskini azaltarak borç finansmanını mümkün hale getirebilir.
Eylül 2024’te Reuters, British Airways’in 4.000 tondan fazla hızlandırılmış kaya ayrışması kredisi satın almayı kabul etmesinin ardından Standard Chartered’ın UNDO’ya ticari borç sağlayacağını bildirdi. Yapı, yeterli kredi üretilememesi riskini azaltmak için sigorta ve CUR8, CFC ve WTW gibi ortakları içeriyordu.
8. Vergi teşvikleri ve üretim bazlı destekler
Vergi teşvikleri, yakalama veya depolamayı ton başına ödüllendirerek geliri daha öngörülebilir hale getirebilir. Uzun vadeli ekonomilerin önemli olduğu altyapı yoğun yöntemler için özellikle önemlidir.
ABD’de 45Q vergi kredisi, karbon yakalama ve depolama ekonomisi açısından merkezi bir rol oynamıştır ve uygun yakalama ile depolama projelerini destekleyebilir. CDR açısından, üretim bazlı teşvikler yalnızca gönüllü alıcılara bağımlılığı azaltabilir ve projelerin finanse edilmesini kolaylaştırabilir.
9. Kamu alımları
Kamu alımları, yalnızca geliştirmeyi desteklemek yerine talep yaratır. Hükümetler doğrulanmış giderimleri satın almayı taahhüt ederse, daha istikrarlı bir talep sinyali oluşturabilir ve CDR’ın tamamen gönüllü bir piyasadan çıkmasına yardımcı olabilir.
Bu konuda güçlü bir örnek, İsveç’in BECCS için kurguladığı devlet destekli ters açık artırma modelidir. Avrupa Komisyonu, 2024’te İsveç’in biyokütle bazlı tesislerden biyojenik CO2 yakalayıp kalıcı olarak depolayan projelere yönelik yaklaşık 3 milyar euroluk destek planını onayladı. Program rekabetçi ihale mantığıyla tasarlandı ve seçilen projeler 15 yıllık sözleşmeler yoluyla destek alabilecek. Bu, CDR alanında public procurement’a en yakın ve en güçlü örneklerden biridir; çünkü devlet, belirli dayanıklılık ve depolama koşullarını sağlayan negatif emisyon hizmeti için uzun vadeli talep yaratmaktadır.
10. Stratejik ortaklıklar ve dikey entegrasyon
Bazı CDR projeleri, doğrudan mevcut endüstriyel sistemlere bağlanarak ölçeklenir. Bir şirket hammadde sağlayabilir, altyapıya ev sahipliği yapabilir, bir tesise ortak yatırım yapabilir veya giderimi kendi operasyonlarına entegre edebilir.
Bu durum özellikle biyokütle, atık, tarım, çimento, madencilik ve enerji sistemleri için geçerlidir. Bir atık şirketi biyoçar hammaddesi sağlayabilir. Bir çimento üreticisi mineralizasyona ev sahipliği yapabilir. Bir çiftçi ağı hızlandırılmış kaya ayrışmasını destekleyebilir. Bu yapılar proje riskini azaltır çünkü giderim faaliyeti gerçek varlıklara ve gerçek operasyonlara bağlı hale gelir.
Sonuç: CDR finansmanı, sermayeyi olgunluk seviyesiyle eşleştirmekten geçer
CDR finansmanındaki temel zorluk zamanlamadır. Projeler, büyük miktarda doğrulanmış giderimi güvenilir biçimde üretebilmeden önce sermayeye ihtiyaç duyar. Bu nedenle hibeler, ödüller ve öz sermaye en erken aşamalarda önemlidir. Ön alımlar ve offtake anlaşmaları, gelecekteki talebi bugünün güvenine dönüştürür. İleri piyasa taahhütleri piyasa sinyalini güçlendirir. Kamu desteği, vergi teşvikleri, kamu alımları, sigorta ve borç finansmanı ise projelerin finanse edilebilir hale gelmesine yardımcı olabilir.
Yalnızca gelecekteki spot kredi satışlarına dayanan bir finansman stratejisi, erken uygulamaları desteklemekte zorlanır. CDR; kamu kurumları, özel yatırımcılar, kurumsal alıcılar, sigortacılar ve proje geliştiriciler arasında riski paylaşan katmanlı bir finansman sistemine ihtiyaç duyar. Teknolojiler önemlidir, ancak bu teknolojilerin yeterince uzun süre ayakta kalıp teslimat yapabilmesini finansman yapıları belirleyecektir.