CDR Brief Sayı 5: CDR Kredileri, Arz Açığı ve Piyasanın Durumu
Teslimat açığı, arzı şekillendiren standartlar, talep sinyalleri ve dayanıklı giderimin henüz çözemediği fiyatlandırma sorunu.
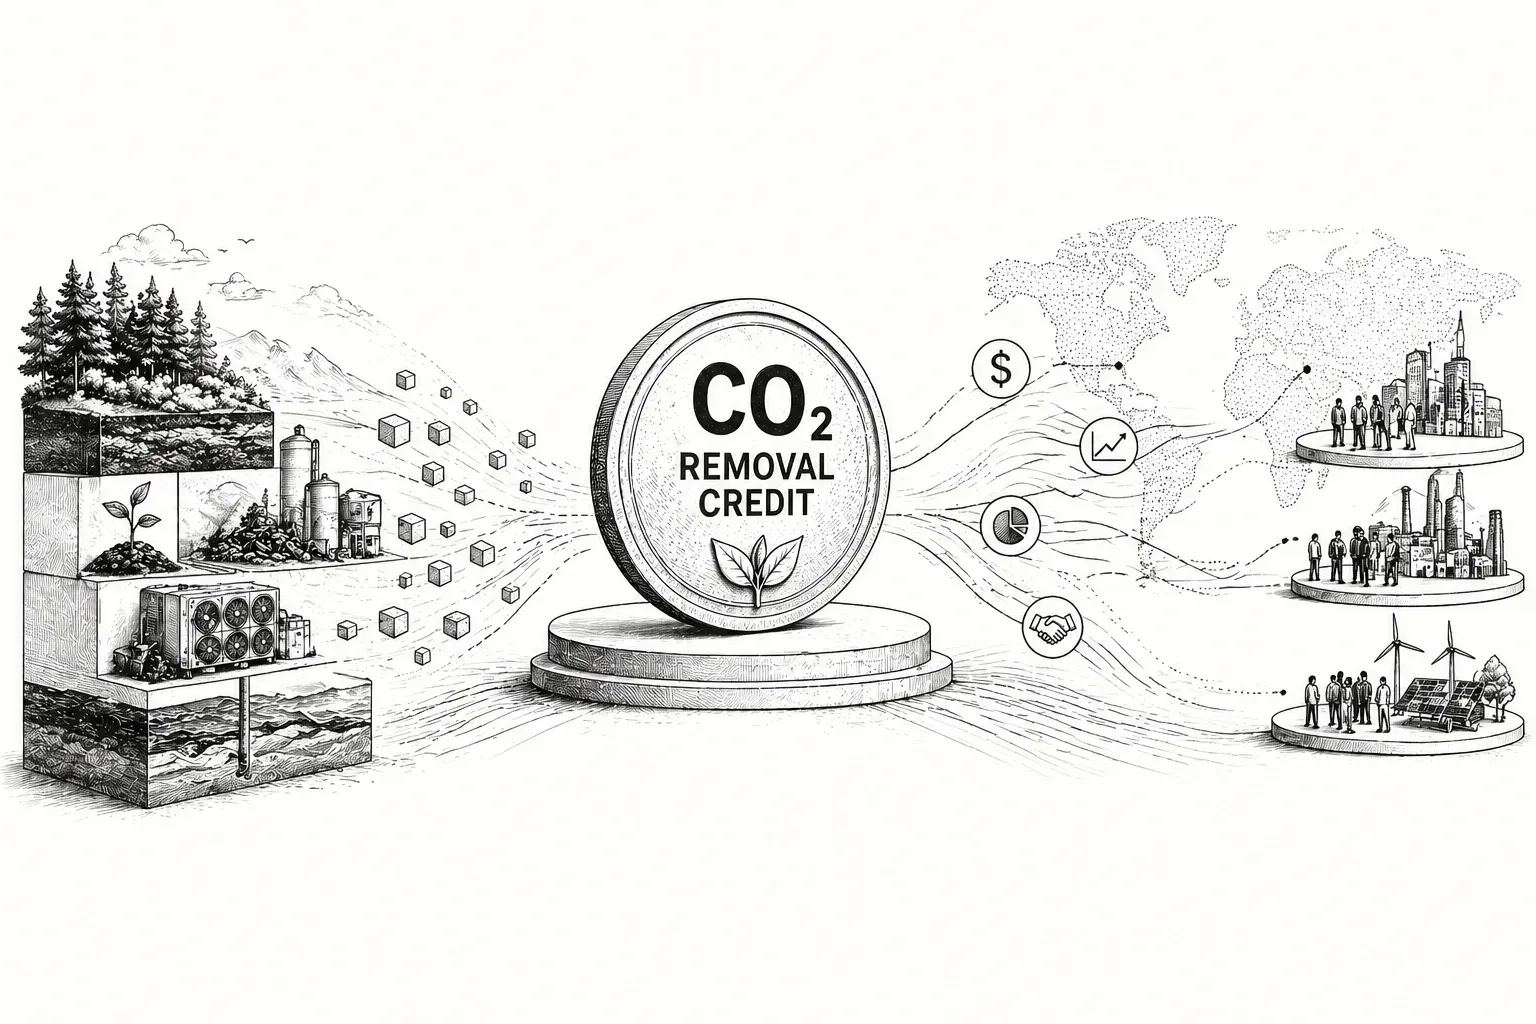
Bu CDR Brief sayımızda, karbon piyasasındaki CDR kredilerinin mevcut durumunu daha detaylı inceleyeceğiz. Piyasaya bakmadan önce, temel birimin ne olduğunu tanımlayalım: karbon giderme kredisi. Bir birim karbon giderme kredisi genellikle, tanımlanmış bir yöntemle atmosferden uzaklaştırılan ve depolanan bir ton CO2’yi temsil eder. Bu kredinin oluşabilmesi için proje önce, giderimin nasıl ölçüleceğini, hangi baz senaryonun kullanılacağını, hangi emisyonların hesaba katılacağını ve depolamanın nasıl izleneceğini açıklayan onaylı bir metodolojiye dayanmalıdır. Ardından proje değerlendirilir, izlenir, bağımsız şekilde doğrulanır ve iddia edilen giderim teyit edilirse kredi bir kayıt sistemi üzerinden ihraç edilir. İhraçtan sonra kredi satılabilir, devredilebilir ve sonunda bir alıcı tarafından belirli bir iklim iddiasını desteklemek üzere itfa edilebilir. Proje tasarımından izlemeye, doğrulamadan ihraca, satıştan teslimata ve itfaya uzanan bu zincir, fiziksel bir giderim faaliyetini piyasada işlem görebilen bir krediye dönüştürür. Piyasanın bugünkü zorluklarının önemli bir kısmı da bu zincirde ortaya çıkar: arzın oluşması zaman alır, doğrulama süreçleri zaman ister ve alıcılar çoğu zaman büyük hacimli spot kredi arzı oluşmadan önce güven duymaya ihtiyaç duyar.
Buradaki odak noktamız esas olarak uzun zaman dilimleri (200+ yıl) boyunca CO2 depolayan ve doğa tabanlı çözümlere kıyasla daha düşük geri salım riski taşıyan kalıcı karbon giderimi yöntemleridir. Bu ayrım önemlidir çünkü bir karbon giderimi yönteminin iklim açısından değeri, yalnızca CO2’yi atmosferden uzaklaştırmakla kalmaz, aynı zamanda anlamlı bir süre boyunca atmosferden uzak tutmaya da bağlıdır. Alıcılar, standartlar ve net sıfır hedefleri daha karmaşık hale geldikçe, özellikle artık emisyonları ele almak ve iklim iddialarının güvenilirliğini güçlendirmek için pazarın giderek daha fazla kalıcı karbon giderimi yöntemlerine yönelmesini bekliyoruz.
Teslimat Açığı
Karbon giderme kredileri, alıcıların CDR ile ilişki kurmasının başlıca yollarından biri haline geliyor. Ancak piyasa hâlâ erken aşama arz, eşit gelişmemiş sertifikasyon yolları ve çok geniş fiyat aralıklarıyla tanımlanıyor. CDR.fyi piyasa paneline göre, 27 Nisan 2026 itibarıyla karbon giderme kredileri için yaklaşık 12,0 milyar ABD doları harcandı, 47,29 milyon ton kredi satıldı ve yalnızca 1,32 milyon ton teslim edildi. Bu da satılan hacmin yaklaşık %2,8’inin fiilen teslim edildiği anlamına geliyor. CDR.fyi aynı zamanda 1.063 alıcı, 774 tedarikçi ve 9.394 sipariş tespit ediyor. Bu oran, piyasanın mevcut durumunu açık biçimde gösteriyor: Talep var, ancak doğrulanmış spot arz sınırlı. Çünkü birçok proje bugün büyük hacimlerde üretim yapmak yerine, gelecekte teslimat yapabilecek ölçeğe ulaşmaya çalışıyor.
Arz Tarafını Şekillendiren Standartlar
Arz tarafında, krediler hem doğa temelli hem de mühendislik temelli yollar ile elde edilebilir. Doğa temelli yöntemler genellikle ormanlar, topraklar, sulak alanlar ve diğer ekosistem temelli giderimleri kapsıyor. Mühendislik yöntemleri ise biyoçar, doğrudan hava yakalama (DAC), biyo-yağ depolama, biyokütle doğrudan depolama, mineralizasyon, güçlendirilmiş kaya ayrışması ve okyanus tabanlı arıtma işlemlerini kapsar. Burada kayıt sistemlerinin kapsama alanı önemli bir unsur. Verra hâlihazırda aktif bir biyoçar metodolojisine sahip ve Climate Action Reserve, ABD ve Kanada için onaylanmış bir Biyoçar Protokolü yayımladı. Gold Standard mühendislik temelli giderimler için gereklilikler yayımladı ve bazı mühendislik temelli metodolojileri onayladı; ayrıca Nisan 2026’da ilk özel biyoçar metodolojisi için kamuoyu görüşü süreci başlattı. GCC ise Şubat 2026’da biyoçar metodolojisini kamuoyunun görüşüne açtı. Bu gelişmeler ilerlemeyi gösteriyor, ancak aynı zamanda geleneksel kayıt sistemlerinin mühendislik temelli CDR alanını hâlâ adım adım genişlettiğini ve kategoriyi henüz geniş ve olgun bir şekilde kapsamadığını da gösteriyor.
Bu boşluk, Puro.earth ve Isometric gibi daha özel karbon giderimi platformları için alan yarattı. Her ikisi de kendilerini birçok geleneksel kayıt kuruluşundan daha çok dayanıklı CDR ihtiyaçlarına yakın konumlandırdı. Her ikisi de farklı güçlü yönleriyle dayanıklı CDR sertifikasyon alanında önemli roller oynuyor. Puro.earth, dayanıklı karbon giderimi için erken dönemde kurulan özel platformlardan biri olup, özellikle biyoçar ve diğer kalıcı CDR yöntemlerinde güçlü bir pazar varlığı oluşturarak, kayıt sistemi aracılığıyla CO2 Giderimi Sertifikaları veriyor. Isometric ise, yöntem özelinde protokoller, şeffaf kanıtlar ve sertifika verilmesinden kredilerin nihai kullanımına kadar izlenebilirlik etrafında konumlanarak, mühendislik ürünü ve bilimsel olarak titiz giderşmlere güçlü bir şekilde odaklanıyor. Birlikte, piyasadaki geleneksel karbon dengeleme kayıt modellerinin ötesine geçerken CDR sertifikasyonunun nasıl daha özelleştiğini gösteriyorlar.
Bu öncü kayıt ve standart kuruluşlarının rolleri önemlidir çünkü mühendislik ürünü CDR genellikle ölçüm, sertifikasyon ve risk değerlendirmesine daha özel yaklaşımlar gerektirir. Şimdilik piyasa hala bu alanda daha fazla benzer derinlik seviyesinde hizmet sağlayabilecek daha geniş bir aktör grubuna ihtiyaç duyuyor.
Talep Sinyalleri Oluşturma
Teslimat açığı, “alım sözleşmeleri”nin (offtake) neden bu kadar önemli olduğunu açıklamaya da yardımcı olur. Alım sözleşmesi, bir alıcının bir tedarikçiden gelecekteki karbon giderimi teslimatlarını satın almayı taahhüt ettiği ileriye dönük bir satın alma düzenlemesidir. Karbondioksit giderimi alanında, alım sözleşmeleri özellikle önemlidir çünkü birçok proje, ölçeklenebilir hale gelmeden ve büyük miktarlarda doğrulanmış kredi üretmeden önce talep kesinliğine ve finansman desteğine ihtiyaç duyar. Birçok proje geliştiricisi, büyük miktarlarda doğrulanmış spot kredi üretmeden yıllar önce ileriye dönük sözleşmeler imzalayabilir.
Teslimat açığı, offtake anlaşmalarının neden bu kadar önemli olduğunu da açıklıyor. Birçok proje geliştiricisi, büyük miktarda doğrulanmış spot kredilerini üretmeden yıllar önce ileriye dönük alım anlaşmaları imzalayabiliyor. İleriye dönük bir pazar taahhüdü olan Frontier, önümüzdeki yıllarda gerçekleşecek kalıcı karbon giderimlerini satın almak amacıyla 2022’de başlatıldı ve karbon giderimi geliştirip teslim edebilecek şirketlere en az 1 milyar ABD doları düzeyinde gelecekteki gelirin mümkün olabileceği sinyalini vermeyi hedefledi. Frontier, alıcı talebini bir araya getirdiğini ve çok yıllı satın alma anlaşmaları müzakere ettiğini; ayrıca ön alım (pre-purchase) modeliyle daha erken pilot aşamadaki projelere ön finansman sağladığını belirtiyor. Frontier, Stripe, Alphabet, Shopify, Meta ve McKinsey Sustainability gibi kurucu üyeler ile diğer katılımcı şirketler adına satın alımlar gerçekleştirdi. Bu model önemli çünkü gelecekteki talebi bugüne çekiyor ve tedarikçilerin spot arz oluşmadan önce kapasite finanse etmesine yardımcı oluyor.
Dayanıklı CDR’nin Fiyatlandırma Zorluğu
Fiyatlandırma da bu erken aşama gerçekliğini yansıtıyor. CDR.fyi piyasa verilerine göre fiyatlar yöntemler arasında çok geniş şekilde değişiyor. En yüksek uçta doğrudan okyanus giderimi yaklaşık 1.400 ABD doları/ton seviyesinde görünürken, biyokütle doğrudan depolama yaklaşık 74 ABD doları/ton seviyesinde görünüyor. Bu fark, piyasanın teknoloji olgunluğunu, teslimat riskini ve ölçüm karmaşıklığını farklı yollar arasında çok farklı şekilde fiyatladığını açıkça gösteriyor.
Dayanıklı CDR’nin “Rock Yıldızları”
Bu çerçevede biyoçar güçlü talep görmeye devam ediyor. Kayıt sistemi faaliyetleri de bunu destekliyor. Verra’nın VM0044 metodolojisi, Puro.earth’ün biyoçar metodolojisi, Gold Standard’ın yeni PARC istişaresi ve Climate Action Reserve’ün biyoçar protocol’ü, biyoçarın göreli uygulanabilirliğine ve piyasa hazırlığına işaret ediyor. CDR.fyi tedarikçi sıralaması da hem satılan hem de teslim edilen hacimlerde en büyük tedarikçilerin önemli bir kısmının Exomad Green, Varaha, Carboneers ve Wakefield Biochar gibi biyoçar şirketlerinden oluştuğunu gösteriyor. Biyoçarın cazibesi; görece erişilebilir fiyatlardan, modüler uygulanabilirlikten ve birçok daha sermaye yoğun yönteme kıyasla daha erken doğrulanmış ton teslim edebilme kapasitesinden geliyor.
Karbon-yakalama-ve-depolamayla-biyoenerji de talep tarafında oldukça cazip olmaya devam ediyor, ancak uygulanması çok daha zor. CDR.fyi’ın talep yapısı analizine göre Microsoft’un açıklanmış dayanıklı CDR portföyü büyük ölçüde BECCS üzerinde yoğunlaşıyor; BECCS yaklaşık 27,5 milyon ton ile portföyün yaklaşık %76’sını oluşturuyor. Bu bulgu, daha geniş bir piyasa noktasını destekliyor: Biyokütle bazlı yollar genel olarak, daha düşük fiyatlar, daha büyük teorik hacimler ve dayanıklı depolamaya daha net yollar sunabildikleri için birçok teknoloji yoğun yaklaşıma kıyasla ticari açıdan daha avantajlı görünüyor.
Dayanıklı CDR Pazarı İçin Beklentiler
Son birkaç yıldır, dayanıklı CDR pazarı, büyük kurumsal alımlar, daha küçük spot alımlar ve erken aşama pazar oluşturma girişimlerinin birleşimiyle gelişmiştir. Microsoft açıkça en etkili alıcılardan biridir. CDR.fyi’ye göre, 13 Nisan 2026 itibariyle Microsoft, toplam açıklanan dayanıklı CDR tonajının %78,5’ini veya 36,44 milyon tonunu oluşturmuştur. Bu, büyük bir alıcının vadeli piyasayı ne kadar güçlü bir şekilde şekillendirebileceğini göstermektedir.
Ancak talep tablosu yalnızca Microsoft’tan daha geniştir. CDR.fyi ayrıca, Microsoft ve Frontier dışındaki alıcıların bugüne kadar teslim edilen tonajın %90’ını ve iptal edilen tonajın %94’ünü oluşturduğunu belirtmektedir. Başka bir deyişle, Microsoft uzun vadeli sözleşmeli hacimde büyük bir rol oynamış olsa da, fiilen teslim edilen ve iptal edilen krediler daha geniş bir alıcı tabanı tarafından desteklenmektedir. Bu, en büyük vadeli taahhütler az sayıda büyük aktör arasında yoğunlaşmış olsa bile, talebin daha çeşitli hale geldiğini göstermektedir.
Sonuçta karşımızda gerçek ivmeye sahip, ancak likiditesi hâlâ çok seçici olan bir piyasa var. Krediler hem doğa temelli hem de mühendislik temelli kategorilerde oluşuyor, kayıt sistemi altyapısı gelişiyor ve alıcıların teknik kapasitesi artıyor. Ancak piyasa hâlâ büyük ölçüde ileriye dönük alım taahhütlerine, biyokütle bazlı arza ve ilk hareket etmeye istekli az sayıda kuruma dayanıyor. Bugün için CDR kredileri olgun bir emtia piyasasından çok, hâlâ inşa edilmekte olan bir sektörün ölçeklenme mekanizması olarak görülmeli.